Банкротство бывает разным: через суд и без суда. Разбираемся, в чем разница
Банкротство гражданина может быть судебным и внесудебным. У них один итог — урегулировать ситуацию с долгами, которые человек объективно не способен погасить. Но проходят эти процедуры совершенно по-разному.
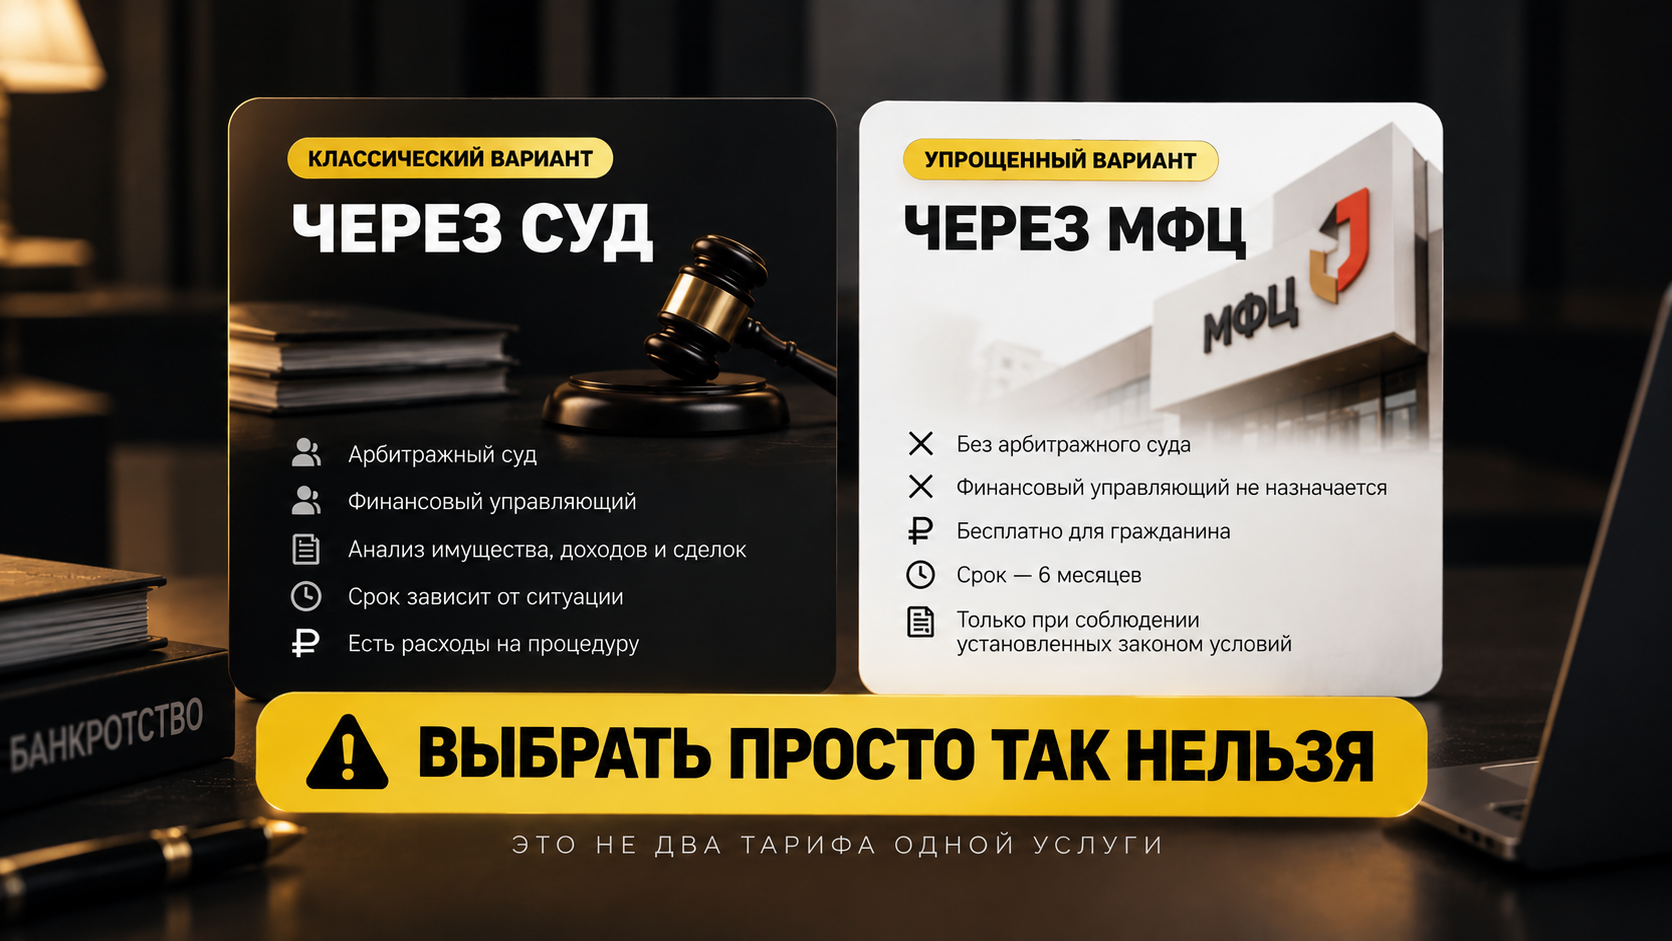
В одном случае появляется арбитражный суд и финансовый управляющий, исследуются имущество, доходы и сделки должника.
В другом — заявление подается через МФЦ, суда и финансового управляющего нет, а сама процедура при соблюдении условий занимает шесть месяцев.
Первый вид — судебное банкротство
Это классическая процедура банкротства физического лица.
Дело рассматривает арбитражный суд. В процедуре участвует финансовый управляющий, а финансовая жизнь должника уже не остается исключительно его личным делом.
И здесь важно сразу убрать одно распространенное заблуждение.
Судебное банкротство — это не «пришел в суд списать кредиты».
Сначала разбираются с финансовым положением человека: какие у него долги, доходы и имущество, кому должен он и кто должен ему, какие сделки совершались до банкротства.
Дальше процедура может развиваться по-разному.
Реструктуризация долгов: когда еще есть возможность рассчитаться
Один из вариантов — реструктуризация.
Ее смысл не в продаже всего имущества и не в немедленном освобождении от долгов. Если финансовое положение позволяет, задолженность пытаются погасить по плану на новых условиях.
Грубо говоря, человек оказался в сложной финансовой ситуации, но возможность восстановить платежеспособность еще существует.
Например, бизнес мог столкнуться с резким кассовым разрывом: товар утрачен, выплаты задерживаются, продажи временно просели, а платежи по кредитам уже наступили.
На счете денег мало — ситуация тяжелая.
Но одновременно могут оставаться работающий бизнес, доходы, имущество или крупная дебиторская задолженность.
Поэтому банкротство вообще нельзя оценивать по принципу: «Сейчас нечем платить — значит, всё».
Реализация имущества: тот самый сценарий, который обычно представляют при слове «банкротство»
Другой вариант — реализация имущества.
Здесь имущество, которое по закону может войти в конкурсную массу, используется для расчетов с кредиторами.
И с этого момента должник уже не может распоряжаться своими финансами так же свободно, как раньше.
Счетами и денежными средствами в рамках установленных законом полномочий занимается финансовый управляющий. Ему же передаются банковские карты.
По сути, финансовый управляющий становится одной из центральных фигур всей процедуры: он работает с требованиями кредиторов, имуществом должника, анализирует его финансовое положение и совершенные сделки.
Здесь появляется одна из самых опасных ошибок будущих банкротов:
«Раз скоро банкротство — надо срочно переписать имущество».
Такие действия способны не спасти имущество, а серьезно осложнить процедуру.
Банкротство не обнуляет финансовую историю человека в день подачи заявления. Сделки должника могут анализироваться и при наличии оснований оспариваться.
Поэтому подготовка к банкротству — это точно не момент для финансовых фокусов.
А если имущества практически нет?
Само по себе отсутствие большого количества имущества не означает, что судебное банкротство невозможно.
Но судебная процедура не бесплатна.
Есть расходы, связанные с самим делом, публикациями и работой финансового управляющего. Отдельно могут возникать расходы на юридическое сопровождение.
Поэтому даже парадоксальная на первый взгляд ситуация вполне реальна:
человек банкротится именно потому, что у него нет денег, но на саму процедуру деньги всё равно нужны.
И это одна из причин, почему существует второй механизм.
Второй вид — внесудебное банкротство
Его часто называют упрощенным.
Главное отличие содержится в названии: арбитражного суда здесь нет.
Процедура проходит через МФЦ, финансовый управляющий не назначается, а для гражданина она бесплатна.
Срок тоже заранее понятен — шесть месяцев.
Никакого суда. Никакого финансового управляющего. Не нужно оплачивать процедуру. Через полгода — завершение банкротства.
Но есть «но».
Просто выбрать внесудебное банкротство вместо судебного нельзя.
Это не два тарифа одной услуги — «сложный» и «упрощенный».
Для внесудебной процедуры человек должен соответствовать установленным законом условиям.
В частности, значение имеет размер задолженности: для внесудебного банкротства он должен находиться в установленном законом диапазоне. Закон предусматривает конкретные основания, при которых человек может воспользоваться процедурой через МФЦ. Они связаны в том числе с исполнительным производством, а для отдельных категорий граждан действуют специальные условия.
Как проходит банкротство через МФЦ
Человек обращается в МФЦ с заявлением и указывает кредиторов и обязательства.
И к этому списку стоит относиться очень внимательно.
Особенно если долги возникли не только из обычных потребительских кредитов.
У предпринимателя одновременно могут быть обязательства перед банками, налоговой, поставщиками, контрагентами и другими кредиторами. Могут существовать поручительства и обязательства, связанные с предпринимательской деятельностью.
После возбуждения внесудебной процедуры информация публикуется в ЕФРСБ.
Дальше идет шестимесячный срок.
Если процедура благополучно завершается, гражданин освобождается от обязательств в предусмотренных законом пределах.
При определенных обстоятельствах внесудебная процедура может прекратиться, а банкротство продолжится уже через арбитражный суд.
Поэтому «бесплатно и через МФЦ» не означает «автоматически и без рисков».
Получается, судебное банкротство хуже, а внесудебное лучше?
Нет.
Внесудебное банкротство действительно проще по механике, бесплатно и проходит без суда. Но оно доступно далеко не всем.
Судебное сложнее, требует участия финансового управляющего и расходов, зато применяется в гораздо более широком круге ситуаций.
Поэтому вид банкротства не выбирают по принципу «где быстрее и дешевле». Его определяет конкретная финансовая ситуация человека.
Пока с долгами всё спокойно, разница между МФЦ и судом кажется теорией. Когда одновременно приходят платеж по кредиту, требование от поставщика и очередное удержание маркетплейса — искать эту информацию обычно приходится уже в гораздо менее спокойном состоянии.
У предпринимателя перед банкротством есть еще один вопрос: а ему самому никто не должен?
Если смотреть только на текущий остаток денег и ежемесячные платежи, картина может выглядеть катастрофически.
Но финансовое положение предпринимателя — это не только деньги, которые прямо сейчас лежат на счете.
Если есть основания требовать с маркетплейса компенсацию за утраченный товар, оспаривать удержания, штрафы или другие начисления, это тоже имеет значение.
И здесь можно совершить очень дорогую ошибку: увидеть долги раньше, чем увидеть собственные требования.
Поэтому в работе с предпринимателями мы сначала смотрим не только на вопрос «сколько вы должны».
Нас интересует вся конструкция:
сколько должны вы → сколько должны вам → что осталось из имущества и активов → какие обязательства уже просрочены → какие деньги еще можно взыскать → есть ли возможность восстановить платежеспособность.
И только после этого становится понятно, действительно ли банкротство уже необходимо и по какому пути может идти процедура.
Иногда вывод действительно будет неприятным: обязательства объективно невозможно обслуживать, восстановить платежеспособность не получается, и банкротство становится рациональным способом выйти из ситуации.
А иногда выясняется, что банкротиться пока рано — сначала имеет смысл побороться за деньги, которые должны самому предпринимателю.
Если совсем коротко: видов банкротства два
Судебное банкротство проходит через арбитражный суд с участием финансового управляющего. Внутри процедуры возможны разные сценарии, в том числе реструктуризация долгов и реализация имущества. Исследуются финансовое положение, активы, обязательства и сделки должника. Процедура требует расходов и может занять значительное время.
Внесудебное банкротство проходит через МФЦ без суда и финансового управляющего. Оно бесплатно и длится шесть месяцев, но доступно только тем должникам, которые соответствуют установленным законом критериям.